「信用金庫から『都の制度融資を使いましょう』と言われた。普通の融資と何が違うのだろう」。
「区役所や商工会議所でも融資の相談ができると聞いた。どこに申し込めばいいのか」。
東京で事業をしていると、東京都の制度融資という言葉に出会うことがあります。お金を貸すのは銀行や信用金庫ですが、そこに東京都と東京信用保証協会が加わるのが、制度融資の特徴です。
この記事では、東京都産業労働局の案内と制度融資の要項をもとに、制度融資の仕組み、申込みの窓口と流れ、利用できる会社の条件を整理します。
制度融資は、都・保証協会・金融機関の三者で支える融資
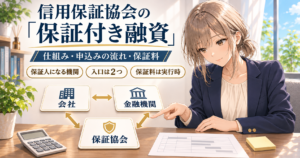
東京都の案内では、制度融資は東京都、東京信用保証協会、指定金融機関の三者が協調して成り立っている融資制度で、都内の中小企業が金融機関から融資を受けやすくするためのものと説明されています。
三者の役割は、次のとおりです。
- 指定金融機関(銀行・信用金庫・信用組合など):申込みを受け付け、お金を貸す
- 東京信用保証協会:融資の保証人になる。保証するかどうかと金額を決める
- 東京都:信用保証料の一部を補助し、融資の元手の一部を金融機関に預ける
制度融資を使うには、東京信用保証協会の保証が必要です。保証協会は、経営者の人物、資金の使い道、返済の力などを総合的に見て、保証の可否と金額を決めるとされています。保証協会の仕組みそのものは、信用保証協会の保証付き融資の記事で整理しています。
都が担う2つの役割|保証料の補助と預託
制度融資と、ふつうの保証付き融資との違いは、東京都が入ることです。都の案内では、都の役割として次の2つが示されています。
- 信用保証料の補助:融資のメニューに応じて、信用保証料の一部を都が補助し、借りるときの負担を軽くする
- 預託:融資の元手の一部を都が金融機関に預けることで、金利の負担を軽くし、資金を調達しやすくする
また、都の制度融資の信用保証料率は、一般的な保証料率よりも低く設定されているとされています。補助の割合や金利は、メニューや融資期間、時期によって変わるため、具体的な数字は都の最新の案内か、取扱いの金融機関で確かめます。
融資のメニューは、創業、設備投資、経営の安定、借換えなど、目的ごとに分かれています。どのメニューが合うかは、資金の使い道から考えます。
申込みの窓口は、金融機関とあっせん機関
申込みの窓口は、大きく分けて2つです。
- 取扱指定金融機関:都が指定した銀行・信用金庫・信用組合などの窓口
- あっせん機関など:東京信用保証協会、商工会議所・商工会、東京都中小企業振興公社、東京都の産業労働局金融課など
都の案内では、融資の申込みは各金融機関の窓口で直接行うよう示されています。あっせん機関などでも申込みを受け付けるメニューがありますが、注意点が2つあります。
- 申込書の様式が違う:金融機関に申し込む場合と、あっせん窓口に申し込む場合とで、様式が異なる
- 金融機関でしか受け付けないメニューがある:経営者保証を不要とする型の一部などは、指定金融機関のみでの受付とされている
取引のある金融機関が指定金融機関に入っているかは、都の「融資申込受付機関」のページで確かめられます。
申込みから融資までの流れ
都の案内では、金融機関に申し込んだ場合の流れが、次の5つで示されています。
- 1. 申込み:取扱指定金融機関の窓口に、融資を申し込む
- 2. 保証申込み:保証協会への保証の申込みも、金融機関を通じて一緒に行う
- 3. 保証審査:保証協会が審査し、保証するかどうかを決める
- 4. 保証承諾:保証協会が保証を承諾する
- 5. 融資:承諾のあと、金融機関が融資を実行する
要項では、金融機関が受け付けた場合は、金融機関が審査したうえで保証協会に送るとされています。あっせん機関が受け付けた場合は、保証協会が審査して保証を決めたあと、保証協会が金融機関に融資をあっせんする流れです。
どちらの入口でも、金融機関と保証協会の両方に、事業の中身を説明することになります。
利用できる会社の条件
都の「お申込み条件」では、中小企業者または組合で、次の条件をすべて満たすことが必要とされています。
- 都内に事業所(個人事業者は事業所または住居)があり、保証協会の保証の対象となる業種を営んでいる
- 事業税などの税金の申告・納付に遅れがない(完納の見通しが立つ場合などは例外あり)
- 許可・認可・登録・届出などが必要な業種は、その許認可等を受けている(または受ける)
- 暴力団員等に当たらず、関係も持たない
建設業のように許可が必要な業種では、許可を受けていることも条件の一つになります。また、一定の業歴が必要になるメニューもあり、創業を計画している方には創業融資のメニューが用意されています。
中小企業かどうかは、業種ごとの資本金か従業員数の、どちらか一方を満たしていれば当てはまります。たとえば建設業は「製造業等」に含まれ、資本金3億円以下または従業員300人以下が目安です。
保証人と担保の考え方
都の案内では、保証人と担保について次のように説明されています。
- 連帯保証人:必要になる場合がある。ただし、法人の代表者を除き、連帯保証人は不要
- 代表者の保証:国の「経営者保証に関するガイドライン」などに基づき、代表者の保証を不要にできる場合がある(審査や要件あり)
- 物的担保:今ある保証付き融資の残高と、新しく申し込む額の合計が8,000万円以下なら、原則として無担保
経営者の個人保証を外す考え方は、経営者保証の記事で整理しています。
申込みでそろえる書類
都の「必要書類」では、共通の書類として次のものが挙げられています。法人の場合です。
- 信用保証委託申込書・信用保証委託契約書・個人情報の取扱いに関する同意書
- 印鑑証明書
- 商業登記簿謄本(登記事項証明書)
- 確定申告書(決算書)の写し(原則として直近2期分)
- 法人税または事業税の納税が確認できる書類
- 見積書または契約書の写し(設備資金の場合)
このほかに、融資のメニューごとに必要な書類や、金融機関・保証協会の審査で求められる書類があります。申込書や計画書は各申込窓口にあるため、申し込む窓口で確かめます。書類の全体像は、申込み書類の記事にもまとめています。
「金融あっせん屋」に注意
都の案内では、仲介手数料やあっせん料を求める、いわゆる「金融あっせん屋」に注意するよう呼びかけています。こうした第三者が入った保証の申込みは、一切取り扱わないとされています。
制度融資の申込みは、金融機関や都・保証協会などの窓口に、ご自身で行うものです。「都の融資を取り次ぐ」といって手数料を求める話には、気をつけてください。
申し込む前に、3つの数字をそろえておく
制度融資は、金融機関と保証協会の両方の審査を経て、お金が入ります。どちらにも同じ話が伝わるように、申し込む前に次の3つを数字でそろえておきます。
- 売上の根拠:仕事が実際にあるか。受注や取引先、見込みの根拠
- 黒字に戻る道筋:赤字や先行投資があるなら、いつ・どうやって利益が出るか
- 返済の元手:毎月の返済を、どこから生まれるお金で払うか
公庫・信用金庫・銀行のどこに相談するかは融資の相談先の記事、月ごとの入金と支払いは資金繰り表の記事にまとめています。
今日できること
- 取引のある金融機関が、都の制度融資の指定金融機関に入っているかを確かめる
- 借りたいお金の使い道(運転資金か設備資金か)と金額を書き出す
- 今ある借入(保証付きのものも含めて)の残高と毎月の返済額を一覧にする
まとめ
- 東京都の制度融資は、東京都・東京信用保証協会・指定金融機関の三者が協調する融資です。東京信用保証協会の保証が必要です
- 都は、信用保証料の補助と、融資の元手の一部を金融機関に預ける「預託」で、借りる側の負担を軽くしています
- 申込みは、取扱指定金融機関の窓口が基本です。あっせん機関などでも受け付けるメニューがありますが、申込書の様式が違い、金融機関でしか受け付けないメニューもあります
- 流れは、申込み・保証申込み・保証審査・保証承諾・融資の5つです
- 都内に事業所があること、許認可が必要な業種は許可を受けていることなどが条件です
- 法人の代表者を除き連帯保証人は不要で、保証付き融資の合計が8,000万円以下なら原則として無担保です
「都の制度融資を勧められたが、どのメニューが合うのか分からない」「金融機関と保証協会の両方に、どう説明すればいいか不安」という段階からでも、ご相談いただけます。3つの数字を一緒に整理し、面談で社長が自分の言葉で話せる状態まで伴走します。
融資サポートの内容と料金は、融資・資金調達のページにまとめています。
初回のご相談は無料です。お問い合わせフォームから、ご相談の分野で「融資」を選ぶだけでも送れます。
フォームに書く時間が取れない方は、公式LINEで「融資」と一言送るだけでも大丈夫です。永尾が直接お返事します。