「信用金庫に融資の相談をしたら、『保証協会の保証付きで』と言われた。保証協会とは何なのか」。
「保証料というお金がかかると聞いた。いつ、いくら払うのだろう」。
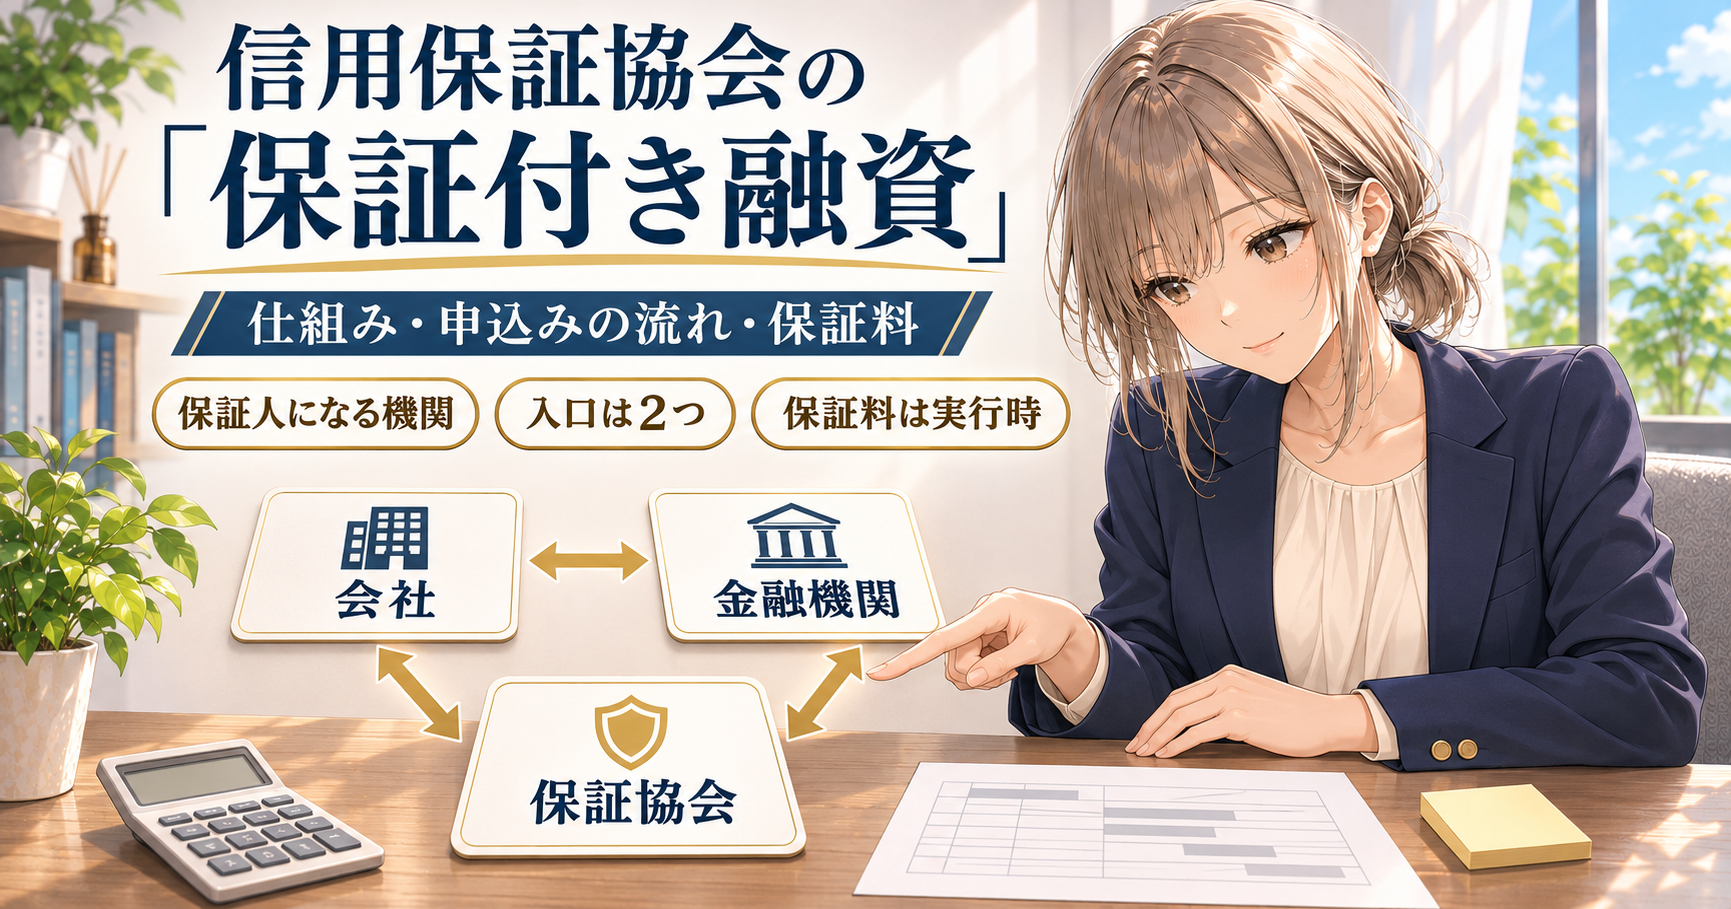
銀行や信用金庫で事業の融資を申し込むと、信用保証協会という名前が出てくることがあります。日本政策金融公庫のように直接お金を貸す機関ではなく、金融機関の融資の「保証人」になる公的な機関です。
この記事では、東京信用保証協会と全国信用保証協会連合会の案内をもとに、保証付き融資の仕組み、申込みの流れ、信用保証料、利用できる会社の考え方を整理します。手続きは保証協会ごとに違うことがあるため、東京以外の方はお近くの保証協会の案内も確かめてください。
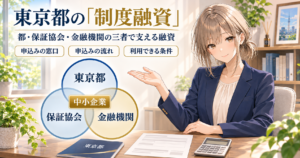
信用保証協会は、融資の「保証人」になる機関
保証付き融資では、お金を貸すのは銀行や信用金庫です。信用保証協会は、その融資の保証人になります。返済も、借りた金融機関に返していきます。
公庫との違いを整理すると、次のとおりです。
- 日本政策金融公庫:公庫が直接お金を貸す。申込みも審査も公庫
- 保証付き融資:銀行・信用金庫が貸し、保証協会が保証する。審査は金融機関と保証協会の両方
保証の割合は制度によって違います。中小企業庁の資料では、多くの保証は融資額の80%を保証協会が保証し、残りを金融機関が負う「責任共有制度」とされ、小規模事業者や創業者向けなどでは全額を保証する制度もあると説明されています。
申込みの入口は2つ。どちらでも審査の中身は同じ
東京信用保証協会の案内では、申込みの入口は2つあります。
- 金融機関経由:銀行や信用金庫の窓口で、融資の申込みと同時に保証の申込みをする
- 保証協会へ直接:保証協会の支店窓口で面談のあと申込書を受け取り、書類を添えて申し込む
東京都や商工会議所などで受け付けているものもあります。保証協会のよくある質問では、どちらの申込みでも、審査の内容や保証金額、信用保証料に違いはないとされています。
申込みから返済までの5つのステップ
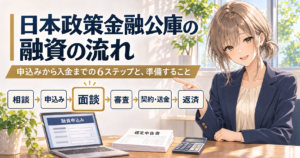
東京信用保証協会の「保証手続きの流れ」を、5つにまとめると次のとおりです。
- 1. 保証申込:金融機関経由、または保証協会に直接申し込む
- 2. 保証審査:保証協会が審査する。担当者の訪問や面談がある場合も
- 3. 保証承諾:保証を決めたら、保証協会が金融機関に「信用保証書」を送る
- 4. 融資実行:信用保証書の条件にそって、金融機関から融資が実行される
- 5. 返済:返済条件にそって、金融機関に返していく
つまり、金融機関の審査と保証協会の審査の両方を経て、お金が入ります。審査の途中で面談があることも考えて、説明の材料を先にそろえておくことが大切です。
信用保証料|計算のしかたと払う時期
保証付き融資では、保証協会に「信用保証料」を払います。東京信用保証協会のよくある質問では、次のように説明されています。
- 計算式:貸付金額 × 保証料率 × 保証期間(月数)÷ 12 × 分割係数
- 分割係数:分割で返す場合に、回数に応じて保証料を割り引くための掛け目
- 保証料率:使う保証制度や決算の内容、利用している残高などで決まり、最終的には保証が決まるときに確定する
- 払う時期:融資が実行されるときに、金融機関を通じて払う
- 早く返し終えたとき:期限より前に返し終えると、保証料の一部が戻る場合がある
東京都の制度融資では、信用保証料の補助を受けられる場合もあります。使える制度は、金融機関や保証協会に確かめます。
注意したいのは、保証協会は信用保証料のほかに、調査料や手数料、相談料などの名目でお金を受け取らないと明記していることです。「保証協会との間を取り持つ」といって、あっせん料や仲介手数料を求める話には気をつけてください。
利用できる会社と、利用できないとき
東京信用保証協会を利用できるのは、規模と業種の要件を満たす中小企業です。規模は、資本金か常時使う従業員数のどちらか一方が、業種ごとの基準に当てはまればよいとされています。
一方で、次のような場合は利用できないとされています。
- 農林・漁業、金融業(一部を除く)など、対象外の業種
- 保証協会や金融機関の融資で延滞がある
- 確定申告をしていない
- 破産や民事再生などの手続き中である
規模や業種の要件を満たしていても、資金の使い道や所在地などによって保証できない場合があるとも書かれています。
連帯保証人と担保の考え方
東京信用保証協会のよくある質問では、次のように説明されています。
- 連帯保証人:個人事業者は原則として不要。法人は必要になる場合がある
- 担保:保証付き融資の合計が原則8,000万円までは、担保がなくても利用できる。ただし必要になる場合もある
経営者の個人保証を外す考え方は、経営者保証の記事で整理しています。
申し込む前に、3つの数字をそろえておく
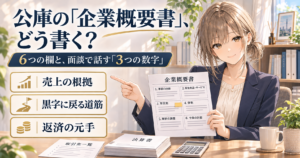
保証付き融資では、金融機関と保証協会の両方に、同じ話を説明することになります。どちらにも伝わるように、申し込む前に次の3つを数字でそろえておきます。
- 売上の根拠:仕事が実際にあるか。受注や取引先、見込みの根拠
- 黒字に戻る道筋:赤字や先行投資があるなら、いつ・どうやって利益が出るか
- 返済の元手:保証料も含めて、毎月の返済をどこから生まれるお金で払うか
公庫・信用金庫・銀行のどこに相談するかは融資の相談先の記事、申込みの書類は申込み書類の記事、月ごとの入金と支払いは資金繰り表の記事にまとめています。
今日できること
- 取引のある金融機関で、保証付き融資の相談ができるかを確かめる
- 自分の会社の資本金と常時使う従業員数を書き出す
- 今ある借入(保証付きのものも含めて)の残高と毎月の返済額を一覧にする
まとめ
- 信用保証協会は、銀行・信用金庫の融資の保証人になる公的な機関です。貸すのも、返す先も金融機関です
- 申込みは、金融機関経由と保証協会への直接の2つ。どちらでも審査の中身や保証料は同じです
- 流れは、保証申込・保証審査・保証承諾・融資実行・返済の5つ。審査で面談がある場合もあります
- 信用保証料は融資の実行時に払います。料率は制度や決算の内容などで決まり、保証料以外の費用はかかりません
- 個人事業者は原則として連帯保証人は不要、原則8,000万円までは担保なしで利用できます
「保証協会の保証付きと言われたが、何を準備すればいいか分からない」「金融機関と保証協会の両方に、どう説明すればいいか不安」という段階からでも、ご相談いただけます。3つの数字を一緒に整理し、面談で社長が自分の言葉で話せる状態まで伴走します。
融資サポートの内容と料金は、融資・資金調達のページにまとめています。
初回のご相談は無料です。お問い合わせフォームから、ご相談の分野で「融資」を選ぶだけでも送れます。
フォームに書く時間が取れない方は、公式LINEで「融資」と一言送るだけでも大丈夫です。永尾が直接お返事します。